煤制品行业市场份额及竞争力分析 基于煤炭及制品视角
煤炭作为我国基础能源,其制品行业(包括洗选煤、型煤、水煤浆、煤制化学品等)在能源转型背景下面临深刻变革。本文从煤炭及制品整体视角,系统分析行业市场份额格局与竞争力要素,揭示结构性分化趋势。
一、行业概况与市场边界
煤制品行业指以原煤为原料经物理或化学加工形成的产品集合,主要涵盖洗选煤、型煤、水煤浆、焦炭、煤制甲醇/烯烃/乙二醇/天然气等。上游受煤炭资源分布与价格波动直接影响,下游对接电力、钢铁、化工、建材等领域。当前行业呈现“传统制品稳中有降、现代煤化工制品快速扩张”的双轨特征。
二、市场份额分析
- 洗选煤:占据煤制品最大份额。2023年我国原煤入选率约70%,洗选煤产量约30亿吨,在商品煤中占比超70%。市场高度分散,晋陕蒙主产区企业占据主导,国家能源集团、中煤集团、陕煤集团等头部企业合计份额约25%,地方国企与民营洗选厂分享剩余市场。
- 焦炭:占比约6%-7%。2023年焦炭产量约4.9亿吨,行业集中度稳步提升(CR10约20%-25%)。独立焦化企业仍是主力,但钢焦联合体份额扩大,山西、河北、山东为核心产区。
- 煤制化学品:占比快速提升。煤制甲醇产能超1亿吨/年(占全球60%以上),煤制烯烃产能约2000万吨/年,煤制乙二醇约1000万吨/年。现代煤化工项目集中于宁夏、内蒙古、陕西、新疆,企业格局呈国企主导、民企参与态势,国家能源集团、中煤、兖矿、宁夏宝丰等占据主要份额。
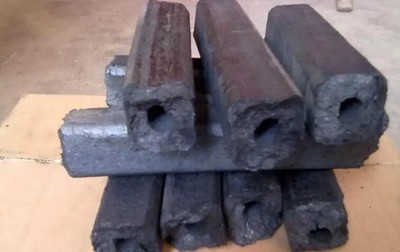
- 型煤与水煤浆:占比小但区域特征明显。型煤主要用于民用散煤替代与工业锅炉,受环保政策推动在京津冀及周边地区形成区域性市场;水煤浆在部分煤化工与窑炉燃料场景应用,集中度较低。
三、竞争力分析
- 成本竞争力:资源禀赋与一体化程度是核心。拥有配套煤矿的洗选与煤化工企业具备显著成本优势;新疆、内蒙古等低煤价地区项目盈利空间更大。但运输瓶颈导致区域价差与竞争力分化明显。
- 技术竞争力:现代煤化工技术自主化率提升,煤气化、煤液化、MTO/MEG等关键技术已达到国际领先或先进水平。技术领先企业可降低单位投资与能耗,形成壁垒。
- 环保与低碳竞争力:双碳目标下碳排放约束趋紧,煤制品行业面临碳成本内部化压力。具备CCUS示范能力、低碳工艺(如绿氢耦合煤化工)的企业将获得结构性优势;洗选煤因提高燃煤效率、减少运输排放,相对竞争力增强。
- 规模与一体化竞争力:大型化、基地化、园区化发展成为趋势。一体化布局(煤-电-化、煤-焦-钢)可平抑周期波动,提升综合盈利能力。
- 政策与区位竞争力:产能置换、能耗双控与环保督察加速落后产能退出,合规大型企业受益。靠近煤炭资源地与消费市场的区位布局降低物流成本,增强区域竞争力。
四、趋势展望与建议
预计“十五五”期间,洗选煤份额保持高位但增速放缓,焦炭行业集中度继续提升,现代煤化工制品仍是增长最快板块。竞争力关键将从规模扩张转向“低成本+低碳化+高附加值”综合能力。企业应强化资源掌控、推进技术升级与产业链延伸、提前布局碳减排路径,以在分化格局中巩固市场地位。
如若转载,请注明出处:http://www.bcyplive.com/product/16.html
更新时间:2026-10-30 17:52:54